Warum ziehen es Kryptowährungsbesitzer vor, Kredite gegen ihre Vermögenswerte aufzunehmen, anstatt sie zu verkaufen?

Die wichtigsten Dinge, die Sie wissen müssen
- Die Aufnahme von Krediten gegen Kryptowährungen ermöglicht es den Inhabern, ihren unmittelbaren Liquiditätsbedarf zu decken, ohne ihre zugrunde liegenden Vermögenswerte verkaufen zu müssen. Dadurch bleibt ihr Risiko gegenüber künftigen Preisspitzen erhalten und potenzielle steuerliche Folgen werden vermieden.
- Die Aufnahme von Krediten gegen Kryptowährungen ist eine fortgeschrittene Kapitalmanagementstrategie, die von langfristigen Investoren, vermögenden Privatpersonen und Gründern angewendet wird, mit dem Ziel, die zugrunde liegenden Vermögenswerte als Teil ihrer Bilanzen zu erhalten und nicht einfach nur damit zu handeln.
- Die Aufnahme von Krediten gegen Kryptowährungen erfordert ein aktives Risikomanagement und ein gründliches Verständnis des Beleihungswertverhältnisses (LTV) und der Liquidationsmechanismen, da sie Finanzierungskosten, Risiken der Sicherheitenvolatilität und Gegenparteirisiken mit sich bringt.
Haftungsausschluss
Die Informationen in diesem Artikel dienen ausschließlich Bildungs- und Informationszwecken und sind nicht als Finanz-, Rechts- oder Steuerberatung zu verstehen.
eine Einleitung
Langfristige Kryptowährungsinhaber können mit kurzfristigen Verpflichtungen konfrontiert werden. Eine hohe Steuernachzahlung, ein Immobilienkauf, Betriebskapitalbedarf, eine Portfolio-Neuausrichtung oder eine neue Investitionsmöglichkeit können Liquiditätsbedarf erzeugen, lange bevor sich die Überzeugungen bezüglich BTC , ETH , XRP oder SOL ändern.
Dies ist der eigentliche Kern dieses Leitfadens. Es geht nicht primär um Privatkredite, sondern vielmehr um Kapitalallokation. Sobald eine Position an Wert gewinnt, verschiebt sich die Frage von „Soll ich einen Kredit aufnehmen?“ zu „Wie kann ich meinen Liquiditätsbedarf am schonendsten decken, ohne die zugrunde liegende Vermögensbasis zu gefährden?“
In Ländern, in denen die Steuererklärung an Verkäufe, Tauschgeschäfte oder andere Transaktionen gekoppelt ist, kann die Trennung zwischen Liquiditätsentscheidung und Exit-Entscheidung noch wichtiger sein. Das bedeutet nicht, dass Kreditaufnahme eine Steuerschlupfloch darstellt oder eine Steuerberatung ersetzt . Vielmehr erklärt es, warum viele langfristige Vermögensinhaber Verkauf und Liquidation als zwei separate Entscheidungen betrachten.
Was dieser Leitfaden umfasst
- Warum trennen erfahrene Anleger häufig Liquiditätsentscheidungen von Verkaufsentscheidungen?
- Warum ein Verkauf aus Portfolio-Perspektive teurer sein kann, als er zunächst erscheint.
- Wie kann eine besicherte Kreditaufnahme das Engagement in Vermögenswerten aufrechterhalten und gleichzeitig optionale Liquidität bereitstellen?
- Welche Risiken, Kontrollmechanismen und Governance-Fragen sind vor dem Verwendung von Kryptowährungen als Sicherheiten.
- Wie man darüber nachdenken sollte MünzeKaninchen Als ein Beispiel innerhalb dieser Kategorie.
Für wen ist dieser Leitfaden gedacht?
- Durchschnittliche Kryptowährungsleser, die über den traditionellen Einzelhandelsrahmen hinausgehen.
- Langfristige Inhaber mehrerer Währungen, die wertvolle Positionen verwalten.
- Für Gründer, operative Führungskräfte und alle Leser mit Interesse am Finanzwesen, die über Kapitaleffizienz nachdenken.
- Leser, die sich darauf konzentrieren, das Aufwärtspotenzial zu erhalten und gleichzeitig die Liquiditätsflexibilität zu verbessern.
Die eigentliche Frage lautet nicht „Soll ich Kryptowährungen verkaufen?“, sondern „Wie kann ich Liquidität aufrechterhalten, ohne mein Hauptportfolio zu gefährden?“
Die meisten Menschen stellen zunächst die falsche Frage und fragen sich, ob Kredite generell eine gute Idee sind. Langfristige Anleger stellen jedoch typischerweise eine präzisere und nützlichere Frage: Will ich dieses Vermögen jetzt wirklich verkaufen?
Diese Unterscheidung ist wichtig, denn ein Verkauf ist nicht einfach nur eine Geldtransaktion; er beeinflusst Ihr Marktengagement. Sobald ein Vermögenswert verkauft ist, entfällt die Möglichkeit zukünftiger Gewinne. Der spätere Wiederaufbau einer Position mag theoretisch einfach erscheinen, bedeutet in der Praxis aber oft, zu einem niedrigeren Preis zurückzukaufen, zu spät einzusteigen oder gar nicht einzusteigen.
Wenn die Überzeugung von der Bedeutung eines Vermögenswerts fest verankert ist, liegt das eigentliche Problem oft nicht im wahrgenommenen Wert selbst, sondern in der Liquidität. Der Vermögenswert mag weiterhin als langfristige Investition dienen, deckt aber den unmittelbaren Liquiditätsbedarf nicht. Hier kommt die Kreditaufnahme ins Spiel, um die Lücke zu schließen.
Für Anleger, die große Kapitalportfolios verwalten, gewinnt diese Lücke strategische Bedeutung. Es geht nicht darum, ob Bargeld nützlich ist, sondern darum, ob der Verkauf einer wichtigen Reserve die richtige Art ist, es zu beschaffen.
Hierbei handelt es sich um garantierte Liquidität, nicht um freies Kapital.
Ein durch Kryptowährung besicherter Kredit kann Ihr Marktengagement aufrechterhalten, birgt aber Finanzierungskosten , Volatilität der Sicherheiten, Liquidationsrisiken und Kontrahentenrisiko. Der richtige Ausgangspunkt ist nicht: „Wie schnell bekomme ich einen Kredit?“, sondern: „Ist dieser Liquiditätsbedarf wichtig genug, um die Verpfändung eines volatilen Vermögenswerts zu rechtfertigen?“
Wie beurteilen erfahrene Investoren und Finanzmanager die Entscheidung zur Kreditaufnahme?
Mit zunehmender Größe der Anlagepositionen ändert sich der Entscheidungsrahmen. Das Halten der zugrunde liegenden Vermögenswerte ist nicht mehr nur eine Handelsaktivität, sondern wird zu strategischem Kapital – vergleichbar mit einer Reserve, einem Bestandteil des Treasury-Portfolios oder einer Ressource in der Bilanz.
Aus diesem Grund ähneln sich die Denkweisen vermögender Privatpersonen, Gründer, Family Offices und Treasury-Teams häufig. Sie hinterfragen nicht nur, wie sie Erträge aus einem Vermögenswert generieren können, sondern streben auch danach, ihr Marktengagement aufrechtzuerhalten, ihre Optionen zu wahren und ihren Verpflichtungen nachzukommen, ohne die langfristige Vermögensallokation zu gefährden.
Die traditionelle Finanzwelt nutzt dieses Konzept seit Langem mit starken Sicherheiten. Wertpapierbesicherte Kreditlinien, hypothekenbesicherte Darlehen und andere vermögensbesicherte Finanzierungen folgen alle demselben Grundprinzip: Man verkauft das Vermögen nur, wenn man sich wirklich davon trennen will. Kredite sollten gezielt eingesetzt werden, solange das Vermögen selbst noch strategischen Wert besitzt.
Kryptowährungen werden zunehmend aus derselben Perspektive betrachtet. Das bedeutet nicht, dass jeder Inhaber Kredite aufnehmen sollte, sondern vielmehr, dass sich die Diskussion, sobald digitale Vermögenswerte als Wertkapital behandelt werden, naturgemäß vom „Handel“ zum „Kapitalmanagement“ verschiebt.
Warum wird ein Verkauf als Kapitalallokationsereignis und nicht nur als Bargeldereignis betrachtet?
Der Verkauf löst zwar das akute Liquiditätsproblem, verändert aber auch das zukünftige Portfolio. Dies kann leicht übersehen werden, wenn der Liquiditätsbedarf dringend erscheint.
Der Verkauf reduziert das Risiko, kann aber je nach Rechtsordnung eine Meldepflicht auslösen oder steuerliche/melderechtliche Konsequenzen nach sich ziehen und erfordert eine erneute Entscheidung darüber, ob, wann und wie die Position wieder eingenommen werden soll. Für langfristige Anleger ist die Entscheidung zum Wiedereinstieg oft schwieriger als der ursprüngliche Verkauf.
Die Aufnahme eines Kredits verändert den Verlauf der Transaktion, anstatt sie zu beenden. Anstatt den Vermögenswert durch dessen Veräußerung in Bargeld umzuwandeln, wandelt der Inhaber den Vermögenswert in eine Sicherheit um und erhält dafür Bargeld.
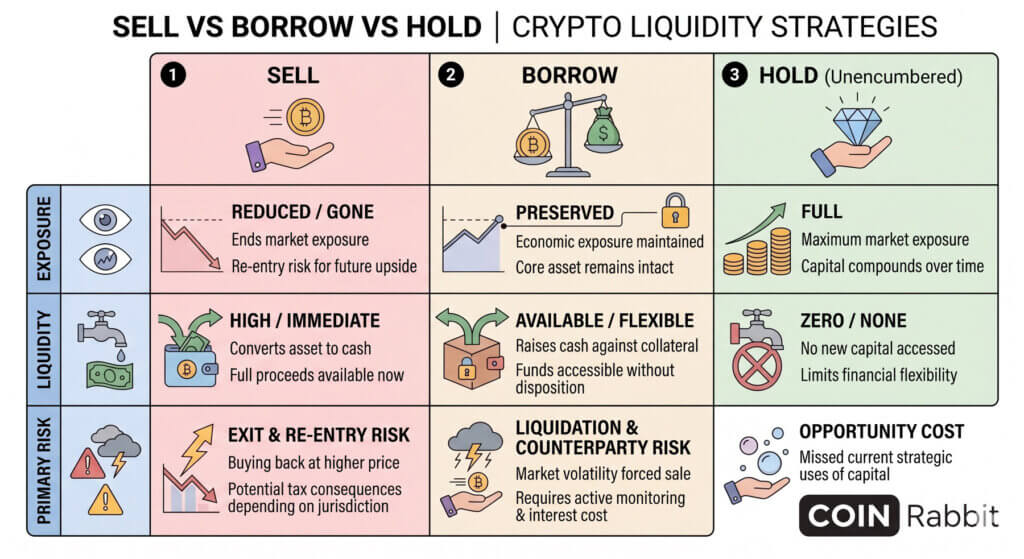
Verkaufen, leihen oder halten: Strategien im Vergleich
| Aktion | Portfolioergebnis | Haupttausch |
|---|---|---|
| Verkauf eines Teils der Kernaktiva | Sofortige Liquidität, geringes Risiko | Risiken des Austritts, Risiken des Wiedereintritts, potenzielle steuerliche/melderechtliche Folgen je nach Rechtsordnung |
| Beleihung von Vermögenswerten | Liquidität bei gleichzeitiger Aufrechterhaltung des wirtschaftlichen Engagements | Zinskosten, Liquidationsrisiken, Kontrahentenrisiken, aktive Überwachung |
| Besitz unbelasteter Vermögenswerte | Vollständige Freilegung, keine weiteren Komplikationen | Keine neue Liquidität |
Aus dieser Perspektive ist ein Verkauf selten lediglich eine Finanzierungsentscheidung. Es handelt sich um eine Kapitalallokationsentscheidung mit Portfolioauswirkungen, die weit über den anfänglichen Liquiditätsbedarf hinausgehen können.
Warum ist die Aufnahme besicherter Kredite eine strategische Option zur Kapitalerhaltung auf dem Kryptowährungsmarkt?
Ein durch Vermögenswerte besicherter Kredit wird dann zu einer logischen Option, wenn die zugrunde liegende Annahme des Vermögenswerts konstant bleibt, der Bedarf an liquiden Mitteln aber nicht aufgeschoben werden kann.
Für manche Anleger könnte dies bedeuten, eine hohe Rechnung zu begleichen, ohne eine langfristige, konzentrierte Anlageposition auflösen zu müssen. Für andere könnte es die Finanzierung des Betriebskapitals, die Einleitung einer neuen Anlagestrategie oder den Aufbau einer Liquiditätsreserve bei gleichzeitiger Beibehaltung einer soliden Vermögensbasis ermöglichen. Der Reiz liegt hierbei nicht nur im Angebot selbst, sondern auch in der Flexibilität und den verfügbaren Optionen.
Aus Sicht des Kapitalmanagements liegt der Reiz in der Effizienz der Sicherheiten. Der Investor wandelt den Wert seiner Bilanz in nutzbares Kapital um, ohne die Reservevermögenswerte sofort veräußern zu müssen. In diesem Sinne ähnelt die durch Kryptowährungen besicherte Kreditaufnahme im Allgemeinen eher einer besicherten Finanzierung als unbesicherten Konsumkrediten.
Auch deshalb sollte diese Strategie nicht beschönigt werden. Kreditaufnahme beseitigt das Abwärtsrisiko nicht; sie verlagert es lediglich. Anstatt heute auszusteigen, akzeptiert der Kreditnehmer die Finanzierungskosten und die Verpflichtungen zum Risikomanagement und behält im Gegenzug sein Engagement in dem Vermögenswert bei.
Warum wird der Spruch „Kaufen, leihen, sterben“ in langfristigen Anlagestrategien immer wieder wiederholt?
Diese Formulierung erlangte Popularität, weil sie einen grundlegenden Instinkt des Kapitalmanagements prägnant und einprägsam zusammenfasst. Formaler ausgedrückt ist die Idee einfach: Knappe Vermögenswerte anhäufen, unnötige Ausgaben vermeiden, Liquiditätsbedarf bei Bedarf durch besicherte Kredite decken und die zugrunde liegende Position im Laufe der Zeit wachsen lassen.
Dieses Modell spricht vor allem Anleger an, die in Jahrzehnten statt in Quartalen denken. Für vermögende Privatpersonen, Gründer, Family Offices und langfristig orientierte Investoren steht typischerweise ein nachhaltiges Engagement in Vermögenswerten im Vordergrund, nicht die kontinuierliche Erzielung von Gewinnen.
Mit wachsendem Kapitalstock verschiebt sich der Fokus von „Wie viel kann ich von diesem Vermögen ausgeben?“ hin zu „Wie kann ich dieses Vermögen verwalten, ohne es aufzubrauchen?“. Deshalb spielt diese Strategie oft eine Rolle in Gesprächen über generationenübergreifendes Vermögen, die Flexibilität der Finanzabteilung und die langfristige Vermögensverwaltung.
Nichts davon macht diesen Ansatz universell gültig. Es erklärt lediglich, warum der Verkauf wie die kostspieligste Option erscheinen mag, noch bevor der Markt beweist, ob diese Intuition richtig ist.
Was Kreditnehmer wissen müssen, bevor sie Kryptowährungen als Sicherheiten verwenden.
Bevor man Kryptowährung als Sicherheit für einen Kredit einsetzt, sollte man mehr als nur einen attraktiven Zinssatz oder das Versprechen einer schnellen Auszahlung prüfen. Man sollte die Bedingungen der Sicherheiten, die Beleihungsquote (Loan-to-Value, LTV), die Liquidationsmechanismen, die Verwahrung, das Reservemodell, die Rechtsstruktur und die Reaktionszeiten genau verstehen.
Denn die Beleihung von Kryptowährungen ist kein passives Komfortprodukt, sondern ein aktiv gesteuertes Risiko. Der Kreditnehmer verpfändet einen volatilen Vermögenswert und verlässt sich auf die Plattform und seine eigene Disziplin, um die Stabilität seiner finanziellen Position zu gewährleisten.
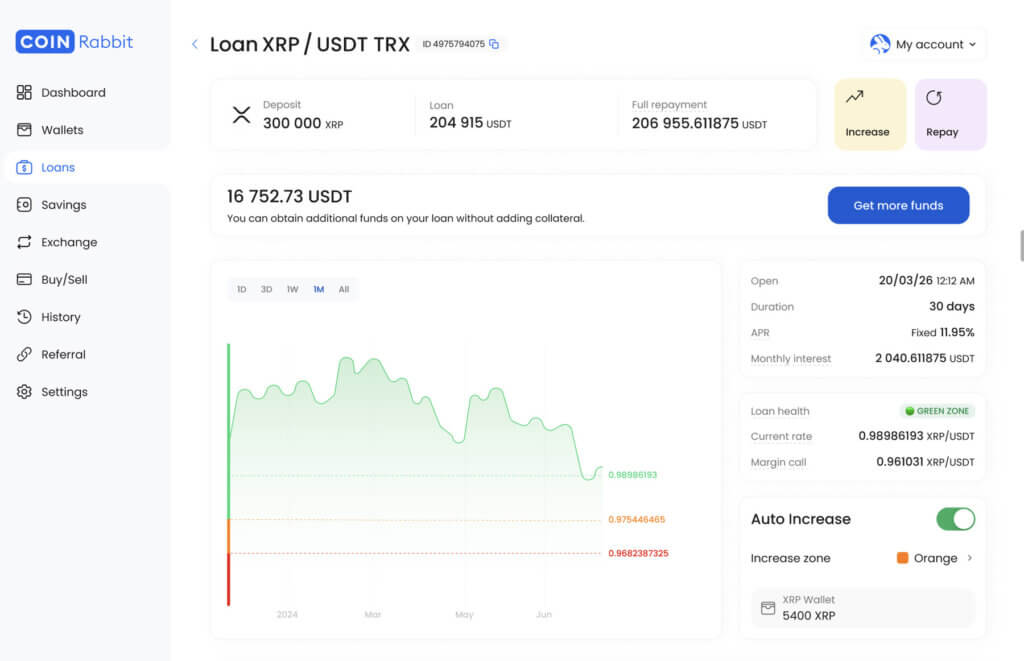
Bei CoinRabbit , wie in dieser Kategorie üblich, bezeichnet das Beleihungsverhältnis (Loan-to-Value-Ratio, LTV) das Verhältnis zwischen Kreditbetrag und Sicherheitenwert. Der Margin Call ist der Schwellenwert, ab dem die Liquidation einsetzt. Bei der Liquidation werden automatisch Sicherheiten verkauft, um den Kredit und die aufgelaufenen Zinsen zu decken, wenn deren Wert nicht mehr ausreicht. Diese Mechanismen sind keine bloßen Randnotizen, sondern grundlegend für die Produktstruktur.
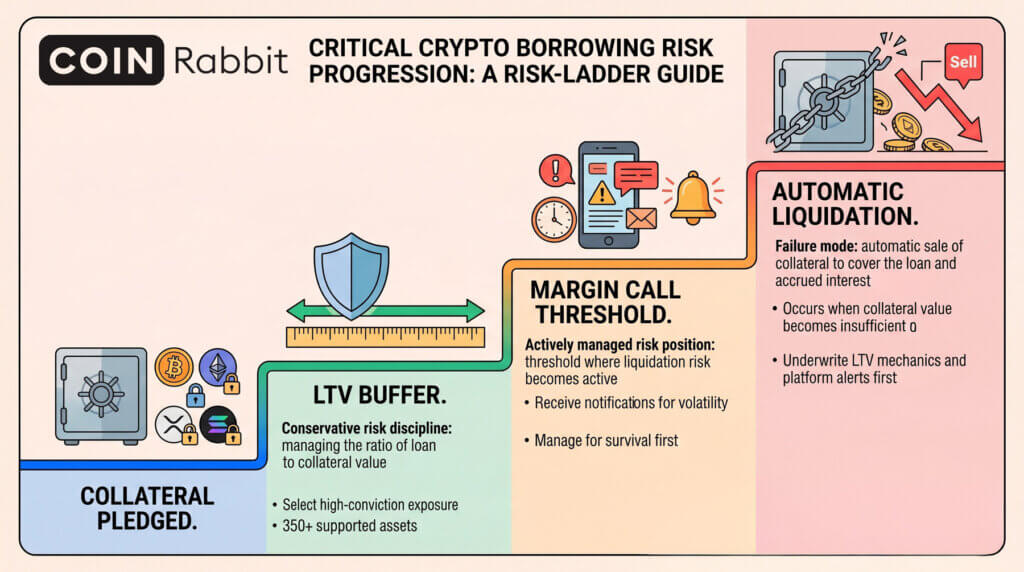
Bevor man sich von den Vorteilen leiten lässt, sollte man mögliche Fehlerszenarien abwägen.
Die entscheidende Frage ist nicht, ob die Plattform schnell Finanzmittel bereitstellen kann, sondern was bei plötzlichen Kursschwankungen passiert. Kreditnehmer müssen wissen, wie Warnmeldungen funktionieren, wie schnell die Sicherheiten erhöht werden können, ob Sicherheiten wiederverwendet werden können, wer die Verwahrung kontrolliert und welche Rechte bei einer Verschlechterung der finanziellen Lage gelten.
In dieser Kategorie ist die Aufrechterhaltung einer Reserve von größter Bedeutung. Ein höherer Beleihungswert (LTV) kann zwar die kurzfristige Liquidität erhöhen, verringert aber gleichzeitig die Handlungszeit bei ungünstigen Kursentwicklungen. Seriöse Kreditnehmer priorisieren bei ihrem Risikomanagement das Überleben und stellen die Effizienz an zweite Stelle.
Servicemodell
Managed Lenders wie CoinRabbit sind ein wichtiger Akteur auf dem Krypto-Kreditmarkt.
Auf Kategorieebene ziehen zentralisierte Kreditgeber Kreditnehmer an, die Wert auf Service, Schnelligkeit und transparente operative Unterstützung sowie auf besicherte Kredite legen. DeFi bietet zwar Transparenz und dezentrale Ausführung, erfordert aber vom Kunden die Verwaltung von Wallet-Operationen, On-Chain-Interaktionen, Liquidationslogik und selbstregulierenden Risikokontrollen in Echtzeit. Manche Kreditnehmer bevorzugen diesen Ansatz, andere hingegen ein Managed-Service-Modell.
Dies ist der Kontext, in dem CoinRabbit agiert. Der stärkste Ansatzpunkt ist nicht „Hier kann man einen Kredit bekommen“, sondern vielmehr „Hier ist ein Beispiel für einen serviceorientierten, verwalteten Kreditgeber im Bereich der kryptogedeckten Liquidität“.
Diese Positionierung spiegelt sich in der Unternehmenssprache wider. CoinRabbit beschreibt sich selbst als Plattform für die Verwaltung von Kryptowährungsvermögen und gibt an, seit 2020 sichere Verwahrung anzubieten. Das Unternehmen bewirbt ein Private-Programm für Kunden mit einem Kapital von über 500,000 US-Dollar und hebt dabei die vollständige Verwahrung der Vermögenswerte, die Nichtwiederverwendung von Sicherheiten, Multi-Signatur-Cold-Storage und den 24/7-Kundensupport hervor. Auf der Kreditseite wird das Produkt als Möglichkeit zur Liquiditätsbeschaffung ohne den Verkauf von Vermögenswerten präsentiert. Die Auszahlung soll innerhalb von etwa 10 Minuten erfolgen, und Kreditnehmer können über 350 besicherte Vermögenswerte als Sicherheiten hinterlegen.
100 % Reservemodell | CoinRabbit-Homepage | Wiederverwendung ohne Verwahrung | CoinRabbit-Kreditseite | Cold Wallets mit Multi-Signatur-Zugriff | Verwahrungsmodus | CoinRabbit-Homepage | Privates Programm für Nutzer mit über 500,000 $ Kapital | CoinRabbit-Homepage | 24/7-Kundensupport | CoinRabbit-Homepage | Über 1.45 Milliarden $ Kreditvolumen | CoinRabbit-Kreditseite | Auszahlungsgeschwindigkeit ca. 10 Minuten | CoinRabbit-Kreditseite | Über 350 unterstützte Assets | CoinRabbit-Kreditseite
Praktische Antworten
häufige Fragen
Wann ist die Aufnahme von Krediten gegen Kryptowährung sinnvoller als der Verkauf?
Diese Option ist in der Regel sinnvoller, wenn der Eigentümer weiterhin am Vermögenswert beteiligt bleiben möchte, aber dringend Liquidität benötigt. In diesem Fall sind Verkauf und Liquiditätsgenerierung zwei unterschiedliche Entscheidungen. Durch die Aufnahme eines Kredits kann eine langfristige Position gehalten und gleichzeitig kurzfristiger Finanzierungsbedarf gedeckt werden, vorausgesetzt, der Kreditnehmer ist bereit, das zusätzliche Risiko und den Überwachungsaufwand zu tragen.
Wer sind die Personen, die diese Strategie typischerweise anwenden?
Es betrifft nicht nur Großinvestoren; die Logik wird in der Regel umso deutlicher, je größer, fokussierter und steuerlich sensibler die Position ist. Langfristig orientierte Vermögensinhaber, Gründer, operative Führungskräfte, vermögende Privatpersonen und auf Treasury-Strategien fokussierte Anleger denken oft so, weil sie Kapital verwalten und nicht nur kurzfristige Cashflows anstreben.
Schützt die Kreditaufnahme tatsächlich vor potenziellen Preissteigerungen?
Aus wirtschaftlicher Sicht ist dies der Hauptvorteil. Der Kreditnehmer gewinnt Liquidität und behält gleichzeitig sein Engagement im zugrunde liegenden Vermögenswert, anstatt diesen vollständig zu verkaufen. Dieses Engagement bleibt jedoch nur erhalten, solange die Position intakt bleibt und eine Liquidation vermieden wird.
Handelt es sich hierbei in erster Linie um eine Steuerstrategie?
Am besten lässt sich dies als Strategie zur Liquiditäts- und Kapitalsteuerung verstehen. Die steuerliche Behandlung ist ein Grund, warum manche Anleger es vorziehen, an Wert gewonnene Vermögenswerte nicht zu verkaufen. Im Kern geht es jedoch darum, das Engagement aufrechtzuerhalten und unnötige Veräußerungen zu vermeiden. Die tatsächlichen steuerlichen Konsequenzen hängen vom jeweiligen Rechtsraum, den konkreten Umständen und der Entwicklung des Darlehens ab.
Welche Hauptrisiken sollten vor der Kreditaufnahme bewertet werden?
Zu den Hauptrisiken zählen die Volatilität der Sicherheiten, die Veränderung des Beleihungswerts (LTV), Liquidationsmechanismen, das Kontrahentenrisiko, die Verwahrung und die Rechtsstruktur. Kreditnehmer sollten sich zudem darüber informieren, ob die Plattform Sicherheiten wiederverwendet, wie schnell sie Nutzer bei erhöhten Risiken benachrichtigt und welche Unterstützung bei starken Marktbewegungen zur Verfügung steht.
Wie konservativ agiert der Kreditnehmer im Umgang mit dem Beleihungswertverhältnis (LTV)?
Generell bieten konservativere Finanzierungsstrukturen mehr Handlungsspielraum als die maximale Kreditaufnahmekapazität zulässt. Ein höherer Beleihungswert (Loan-to-Value-Ratio, LTV) kann die kurzfristige Liquidität verbessern, verringert aber den Spielraum für Fehler in volatilen Märkten. Kreditnehmer, denen der Kapitalerhalt am Herzen liegt, priorisieren in der Regel Flexibilität gegenüber Effizienz.
Handelt es sich hierbei um eine „Einrichten und vergessen“-Strategie?
Nein. Kryptowährungsbesicherte Kredite funktionieren am besten bei aktiver Überwachung. Selbst solide Kreditnehmer können in Schwierigkeiten geraten, wenn sie eine volatile Sicherheitenposition als passives Cash-Management betrachten.
Was unterscheidet ein diszipliniertes Kreditverhältnis von einem fragilen?
Ein gut strukturiertes Setup kombiniert einen klaren Liquiditätsnutzungszweck mit konservativer Dimensionierung, soliden Sicherheitenmargen und einer Plattform, die ihre Verwahrungs-, Reserve- und Liquidationsprozesse transparent darlegt und ihre Kreditnehmer unterstützt. Die Plattformwahl ist in dieser Kategorie keine Nebensache, sondern Teil des Risikos selbst.

Kommentarfunktion ist geschlossen.