
Die wichtigsten Dinge, die Sie wissen müssen
- Setzen Sie sich ein klares finanzielles Ziel und unterteilen Sie es in kleine, regelmäßige Schritte, wie zum Beispiel eine automatische wöchentliche Überweisung auf ein Sparkonto, um Selbstdisziplin zu entwickeln.
- Unterscheiden Sie vor dem Kauf zwischen Ihren Bedürfnissen und Wünschen und nutzen Sie die Strategie „Reduzieren, Wiederverwenden, Recyceln“, um auf intelligente Weise das zu bekommen, was Sie wollen.
- Widerstehen Sie der Versuchung impulsiver Ausgaben mit Selbstdisziplin. Beständige Gewohnheiten und ein klarer Plan sind wichtiger als die Höhe des Einkommens, um finanzielle Unabhängigkeit zu erreichen.
Wenn Sie nach mehr finanzieller Disziplin streben, möchten Sie wahrscheinlich leichtsinnige Ausgaben eindämmen, Geld sparen oder vielleicht einfach nur finanzielle Stabilität erreichen.
Die Entwicklung von Selbstdisziplin bei finanziellen Entscheidungen und die Nutzung der besten Produkte für die persönliche Finanzplanung sind ein wesentlicher Bestandteil des langfristigen Vermögensaufbaus.
Warum ist Selbstdisziplin der Schlüssel zu gutem Sparen?
Wer gut sparen kann, braucht Selbstdisziplin. Die Welt ist voller Verlockungen und attraktiver Produkte, die zum Kauf verleiten. Wir werden mit einer nie dagewesenen Menge an Werbung bombardiert, und Marketingunternehmen kennen die menschliche Psychologie genau und wissen, wie sie uns zum Geldausgeben bewegen können.
Daher erfordert es viel Selbstdisziplin, diesen Taktiken zu widerstehen und seine Ziele konsequent zu verfolgen. Man muss ein klares Ziel vor Augen haben und verstehen, dass dessen Erreichung wertvoller ist als alles andere, was man kaufen könnte.
Es erfordert viel Selbstdisziplin, der Versuchung zu widerstehen, den unmittelbaren Genuss des Ausgebens aufzuschieben und sich stattdessen auf das Sparen zu konzentrieren.
Schritte zur Entwicklung von Selbstdisziplin
Schritt 1: Setzen Sie sich ein Ziel – und unterteilen Sie es dann in regelmäßig wiederkehrende Aktionen.
Was genau möchten Sie erreichen? Das kann der Aufbau eines vollständig aufgefüllten Notfallfonds, der Beginn von Investitionen , die Tilgung von Schulden oder sogar die Erlangung finanzieller Unabhängigkeit sein – oder alles dazwischen.
Schreiben Sie Ihr Ziel genau auf und notieren Sie das Datum, an dem Sie es erreichen möchten. Zum Beispiel könnten Sie Ihre Kreditkartenschulden innerhalb eines Jahres abbezahlen wollen.
Unterteilen Sie die notwendigen Schritte in kleinere, regelmäßig durchzuführende Aktionen. Halten Sie diese so klein und konsequent wie möglich. Eine kleine, tägliche Aktion ist besser als eine größere, monatliche.
Wenn Sie beispielsweise 10,000 Dollar Kreditkartenschulden haben, müssten Sie monatlich 833.33 Dollar zahlen. Ist das möglich? Wenn Ihr Budget es zulässt, wunderbar. Andernfalls müssen Sie genau herausfinden, wie Sie die Differenz aufbringen können.
Wenn Ihre monatliche Rate 150 $ beträgt und Sie zusätzlich 200 $ pro Monat sparen können , müssen Sie monatlich 484 $ zusätzlich zurücklegen. Falls Sie nach der Arbeit Zeit haben, mit Hunden Gassi zu gehen, könnten Sie einen Kunden beauftragen, mehrmals wöchentlich mit dem Hund Gassi zu gehen. Bei 25 $ pro Gassigang müssten Sie den Hund 20 Mal im Monat ausführen, um die benötigten 484 $ aufzubringen. Wenn Sie einen Kunden beauftragen, der täglich nach der Arbeit mit dem Hund Gassi geht, erhalten Sie den vollen Betrag.
Jetzt haben Sie ein Ziel und einen Aktionsplan, um dieses Ziel zu erreichen.
Nachfolgend finden Sie einige Beispiele für kurz-, mittel- und langfristige Ziele. Sie können die Lücken gerne mit Ihren eigenen persönlichen finanziellen Zielen füllen.
Kurzfristige Ziele
- Sparen Sie jeden Monat Geld für Ihren Notfallfonds. Um mehr darüber zu erfahren, wie viel Sie sparen sollten, lesen Sie unseren Artikel: Monatliche Ersparnisse: Wie viel sollten Sie sparen, wenn Sie unter 30 sind?
- Zweimal im Monat mit Freunden zum Abendessen ausgehen
- Kleine Heimwerkerprojekte (wie das Anlegen eines kleinen Zimmergartens, das Streichen eines Zimmers usw.).
Mittelfristige Ziele
- Sparen für einen Wochenendausflug
- Bezahlen Sie Ihr nächstes Auto bar.
- Begleichen Sie Ihre Kreditkartenschulden
Langfristige Ziele
- Erste Zahlung für ein Haus
- Begleichen Sie Ihre Studienkredite
- Geld für den Ruhestand einteilen
Schritt 2: Verfolgen Sie Ihren Fortschritt
Sie benötigen eine Möglichkeit, Ihre Fortschritte zu visualisieren und zu verfolgen. Viele empfinden dies als sehr motivierend. Für finanzielle Disziplin ist die Budgetplanung oft ein entscheidender Schritt. Die 50/30/20-Regel kann Ihnen als Leitfaden für eine einfache und effektive Budgetierungsmethode dienen.
Anhand des obigen Beispiels mit der Autokreditrate könnten Sie ein Thermometer basteln und jedes Mal, wenn Sie eine Zahlung leisten, einen Abschnitt davon farbig markieren. Dieser Abschnitt repräsentiert den gezahlten Betrag (oder den verbleibenden Kreditbetrag). Alternativ können Sie ein Blatt Papier mit Sternen (oder etwas anderem) bekleben und jedes Mal einen Stern ausmalen, wenn Sie eine Zahlung leisten. Jeder Stern steht dann für eine einzelne Zahlung oder einen bestimmten Geldbetrag.
Hänge deinen Tracker an den Kühlschrank, damit du ihn jeden Tag siehst und dich daran erinnerst, worauf du hinarbeitest. Feiere jedes Mal ein kleines Erfolgserlebnis, wenn du deinen Tracker weiter gefüllt hast.
Sie können Ihre Ziele auch digital verfolgen. Apps wie Empower (ehemals Personal Capital) bieten viele verschiedene Dienste für Investitionen und die Überwachung Ihrer Finanzen. In diesem Fall beziehe ich mich jedoch auf die kostenlosen Tools, die sie zur Verfolgung Ihres Nettovermögens und Portfolios anbieten.
Sie können dort ein Konto erstellen, ohne ein Anlagekonto zu eröffnen. Die angebotenen Vermögensverwaltungs- und Planungsinstrumente dürften Sie interessieren und Ihnen bei der Beurteilung Ihrer aktuellen Situation helfen.
Sie können alle Ihre Finanzkonten innerhalb des Tools verknüpfen. Dazu gehören folgende:
- Girokonto
- Sparkonto(en)
- Anlagekonto(en)
- Studentendarlehenskonto(en)
- Autokreditkonto
- Hypothekenkonto
- Kreditkarte(n)
- Medizinische Schuldenkonten
Manchmal kann es ziemlich erschreckend sein, sein tatsächliches Nettovermögen mit dem zu vergleichen, wo man hin möchte.
Das nutze ich aber als Motivation, jeden Monat härter zu arbeiten, um mein Vermögen zu steigern. Denn je schneller ich mein Vermögen vermehren kann, desto schneller erreiche ich meine langfristigen Ziele.
Schritt 3: Bauen Sie Ihr Unterstützungsnetzwerk auf
Suchen Sie in Ihrem Umfeld nach Menschen, die ähnliche finanzielle Ziele verfolgen. Das wird Ihnen helfen, Selbstdisziplin zu entwickeln, da Sie eine Gemeinschaft finden, die die neuen Verhaltensweisen verkörpert, die Sie sich aneignen möchten.
Wenn Sie sich regelmäßig mit anderen treffen, die ebenfalls ihre Schulden abbauen, entwickeln Sie mehr Disziplin, denselben Weg zu gehen. Sie haben jemanden, mit dem Sie Ihre Erfolge teilen können, und einen Freund, der Ihnen in schwierigen Zeiten beisteht.
Stellen Sie sich im Gegenzug vor, Ihre Freunde verleiten Sie regelmäßig zu übermäßigen Ausgaben. Ein einfacher Restaurantbesuch oder ein Drink mit Freunden kann in manchen Fällen 100 Dollar oder mehr kosten. Was völlig harmlos schien, hat nun Ihr Ziel gefährdet.
Das heißt nicht, dass du deinen gesamten Freundeskreis austauschen musst – ganz und gar nicht. Aber es liegt an dir, ein Budget für Spaß und Unterhaltung festzulegen und dich dann auch daran zu halten.
Zum Beispiel: Statt zwei oder drei Getränken nur eines. Gehen Sie mittags statt abends essen oder sehen Sie sich einen frühen Film statt einer Abendvorstellung an.
All diese Möglichkeiten geben Ihnen die Freiheit, Zeit mit Ihren Freunden zu verbringen und das Leben zu genießen, ohne ein Vermögen auszugeben. Und wenn Sie Ihr Budget einhalten, wird Ihnen Ihre Zukunft Ihre Disziplin danken.
Tipps zum Erreichen Ihrer finanziellen Ziele
Unterscheide zwischen deinen Bedürfnissen und deinen Wünschen.
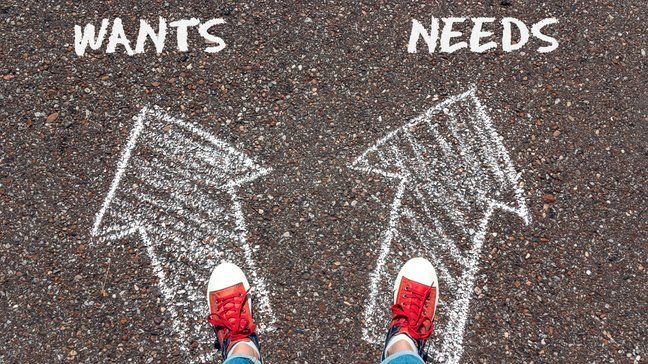
Das Festlegen finanzieller Ziele und das Erstellen eines Plans zur Erfolgskontrolle sind die ersten Schritte. Doch wenn unvorhergesehene Lebensumstände dazwischenkommen, kann es schwierig werden, den Plan einzuhalten. Hier kommt es darauf an, zwischen Bedürfnissen und Wünschen zu unterscheiden. Es gibt Dinge, die wir uns alle wünschen, aber genau diese können uns so schnell aus der Bahn werfen, dass wir völlig überfordert sind.
Daher kann es Ihnen helfen, finanziell disziplinierter zu sein, wenn Sie überlegen, ob ein Produkt oder eine Dienstleistung ein Bedürfnis oder ein Wunsch ist. Denken Sie vor jeder Anschaffung sorgfältig darüber nach. Wenn es sich um ein Bedürfnis handelt, greifen Sie zu. Wenn es sich aber eher um einen Wunsch handelt, ist es meist ratsam, noch etwas abzuwarten, um sicherzugehen, dass Sie es wirklich noch so sehr wollen.
Reduzieren, wiederverwenden, recyceln
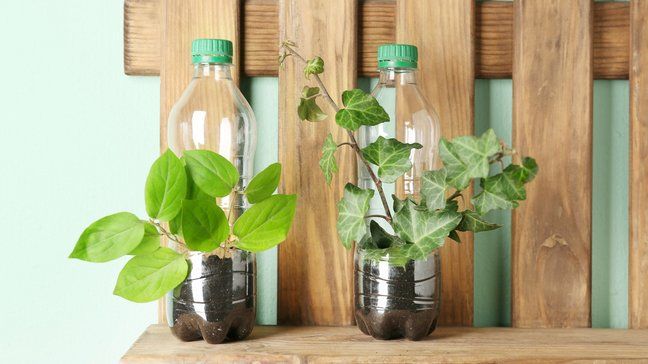
Wenn es um den Kauf von Luxusartikeln oder Dingen geht, die Sie sich wünschen, gibt es Alternativen, mit denen Sie viel Geld sparen können. Falls Sie einen Artikel kaufen möchten, der Ihr Budget sprengt, welche anderen Möglichkeiten gibt es, Ihr Ziel zu erreichen?
Eine „Reduzieren, Wiederverwenden, Recyceln“-Strategie könnte hier die beste Option sein. Wenn Sie Gegenstände zu Hause haben, die Sie loswerden (und vielleicht sogar mit dem Verkauf etwas Geld verdienen) können, ist dies eine Möglichkeit, Ihre Wünsche zu erfüllen. Verkaufen Sie Ihre alten Sachen und nutzen Sie den Erlös, um sich den gewünschten neuen Gegenstand zu kaufen. Denken Sie daran, dass diese Methoden Teil eines einfachen und effektiven Budgetierungsansatzes für den Umgang mit Ihrem Geld sind.
Oder, falls Sie einen Gegenstand, den Sie bereits zu Hause haben, umfunktionieren und mit etwas anderem kombinieren können, um ein ähnliches Möbelstück zu kreieren – warum nicht? Manchmal braucht ein Tisch oder Stuhl nur einen frischen Anstrich, um wie neu auszusehen. Seien Sie also kreativ und lassen Sie Ihrer Fantasie freien Lauf mit den Dingen, die Sie bereits besitzen.
Wenn alles andere fehlschlägt, versuchen Sie, Ihre alten Sachen zu recyceln. Sie verdienen damit zwar kein Geld, könnten aber unter Umständen eine Steuerermäßigung erhalten. Außerdem schafft es Platz und lässt ein Zimmer wie neu aussehen. Manchmal ist genau das alles, was man braucht.
Automatisieren Sie es
Unabhängig von Ihrem finanziellen Ziel können Sie wahrscheinlich zumindest einen Teil davon automatisieren.
Wenn Sie noch mehr sparen möchten, richten Sie automatische Überweisungen von Ihrem Girokonto auf Ihr Sparkonto ein. Dies entspricht der empfohlenen monatlichen Sparrate für unter 30-Jährige. Und wenn Sie monatlich einen bestimmten Betrag zur Tilgung Ihrer Schulden leisten möchten, richten Sie automatische Zahlungen auf Ihre Konten ein.
Wenn Sie diese Transaktionen automatisieren, entfällt der Aufwand, der entstehen kann, wenn Sie eine zusätzliche Zahlung leisten oder einen zusätzlichen Betrag sparen müssen. Sie können die automatische Zahlung jederzeit kündigen oder ändern, falls Sie sich diese in einem bestimmten Monat nicht leisten können. Wenn Sie sie jedoch als Standardeinstellung festlegen, wird sie in den meisten Fällen automatisch ausgeführt.
Natürlich sollten Sie sich nicht in eine Lage bringen, in der Sie zum Scheitern verurteilt sind. Eine automatische Zahlung einzurichten, ohne einen Plan zu haben, der die Finanzierung sicherstellt, schadet mehr, als es nützt. Entwickeln Sie einen tragfähigen Plan und ein realistisches Ziel und richten Sie das System so ein, dass es ohne zusätzlichen Aufwand Ihrerseits funktioniert.
Investieren Sie Ihre Notfallrücklage in ein hochverzinstes Sparkonto.
Wenn Sie einen Notgroschen aufbauen – oder bereits ein solides Sparkonto besitzen – ist es wichtig, dass Sie die höchstmöglichen Zinsen erhalten. So können Sie Ihr Erspartes vermehren, da Sie monatlich zusätzliche Erträge erzielen.
Die Zinsen für Tagesgeldkonten sind so hoch wie seit Jahren nicht mehr, und der Unterschied zwischen Online-Konten und Konten bei Ihrer Hausbank ist beträchtlich. Auch wenn diese Zinsen nicht annähernd an die durchschnittliche Rendite einer Geldanlage heranreichen, ist es dennoch immer gut, Zinsen auf seine Ersparnisse zu erhalten.
Das Platinum-Sparkonto der CIT Bank ist meiner Meinung nach eines der besten Tagesgeldkonten, die wir finden konnten. Es bietet einen der höchsten verfügbaren Zinssätze und erhebt keine Kontoeröffnungs- oder Kontoführungsgebühren, sodass Sie Ihre gesamten Erträge behalten. Mit der mobilen App der CIT Bank lassen sich Schecks ganz einfach einzahlen oder gebührenfreie Einzahlungen per Telefon tätigen.
» Mehr dazu: Vergleich der besten Sparkonten
häufige Fragen
Was sind die zwei Hauptgründe, warum Amerikaner nicht mehr für den Ruhestand sparen?
Oft fehlt ihnen ein klarer und detaillierter Sparplan, und die Verlockungen des täglichen Konsums haben die Tendenz, langfristige Ziele zu verdrängen.
Welche langfristigen Folgen hat es, wenn man nicht frühzeitig lernt, zu sparen?
Sie verlieren jahrelanges Zinseszinswachstum, sind in Notfällen eher auf Schulden angewiesen und müssen später möglicherweise viel härter sparen, um das Verpasste auszugleichen.
Wie lange dauert es, Selbstdisziplin in finanziellen Angelegenheiten aufzubauen?
Kleine positive Ergebnisse zeigen sich oft schon nach wenigen Monaten, aber Gewohnheiten werden in der Regel nach sechs Monaten bis einem Jahr konsequenter Anwendung automatisch.
Benötige ich ein hohes Einkommen, um gut sparen zu können?
Nein. Konsequente Gewohnheiten und ein klarer Plan sind wichtiger als die Höhe des Verdienstes.
Was ist der einfachste erste Schritt zu mehr finanzieller Disziplin?
Setzen Sie sich ein konkretes Ziel und automatisieren Sie eine kleine, regelmäßige Aktion, um dieses Ziel zu erreichen, z. B. eine wöchentliche Überweisung auf ein Sparkonto.
» Lesen Sie auch: Monatliche Ersparnisse: Wie viel sollten Sie sparen, wenn Sie unter dreißig sind?
Zusammenfassung
Geld rinnt uns oft nur allzu leicht durch die Finger. Deshalb ist es so wichtig, die eigene finanzielle Situation und die zukünftigen Ziele zu kennen. Ob Sie Schulden vermeiden, Ihre Ersparnisse erhöhen oder für Ihre Zukunft investieren möchten – finanzielle Disziplin ist der Schlüssel zum Erfolg.
Fotografie: Sasun Bughdaryan: Unsplash







