Die wichtigsten Dinge, die Sie wissen müssen
- Millennials sind aufgrund steigender Kosten am ehesten geneigt, ihre Ausgaben zu erfassen (89%). Dies ist darauf zurückzuführen, dass sie sich in ihren Jahren mit dem höchsten Einkommen befinden und Ausgaben für Wohnraum und Familienerweiterung tätigen.
- Um die Gründe für die gestiegenen Ausgaben zu verstehen, sollten Sie Ihre Einkäufe einen Monat lang verfolgen, um zu unterscheiden, was auf die Inflation und was auf schleichende persönliche Gewohnheiten zurückzuführen ist.
- Um eine bedeutende und nachhaltige finanzielle Wirkung zu erzielen, sollte man sich zunächst auf die Reduzierung der größten Ermessensausgabenkategorien konzentrieren und realistische Ausgabenobergrenzen festlegen, anstatt drastische Kürzungen vorzunehmen.
Die Verbraucherpreise stiegen in den vergangenen zwölf Monaten bis Juni 2026 um 3.5 %. Zwar ist eine gewisse Inflation in einer sich entwickelnden Wirtschaft normal, doch viele Amerikaner spüren die finanziellen Auswirkungen deutlich. Laut einer aktuellen Online- Umfrage von DzTecnium im Auftrag von The Harris Poll gaben mehr als vier von fünf Amerikanern (83 %) an, dass sie aufgrund der steigenden Lebenshaltungskosten ihre Ausgaben im Jahr 2026 genauer im Blick behalten werden.
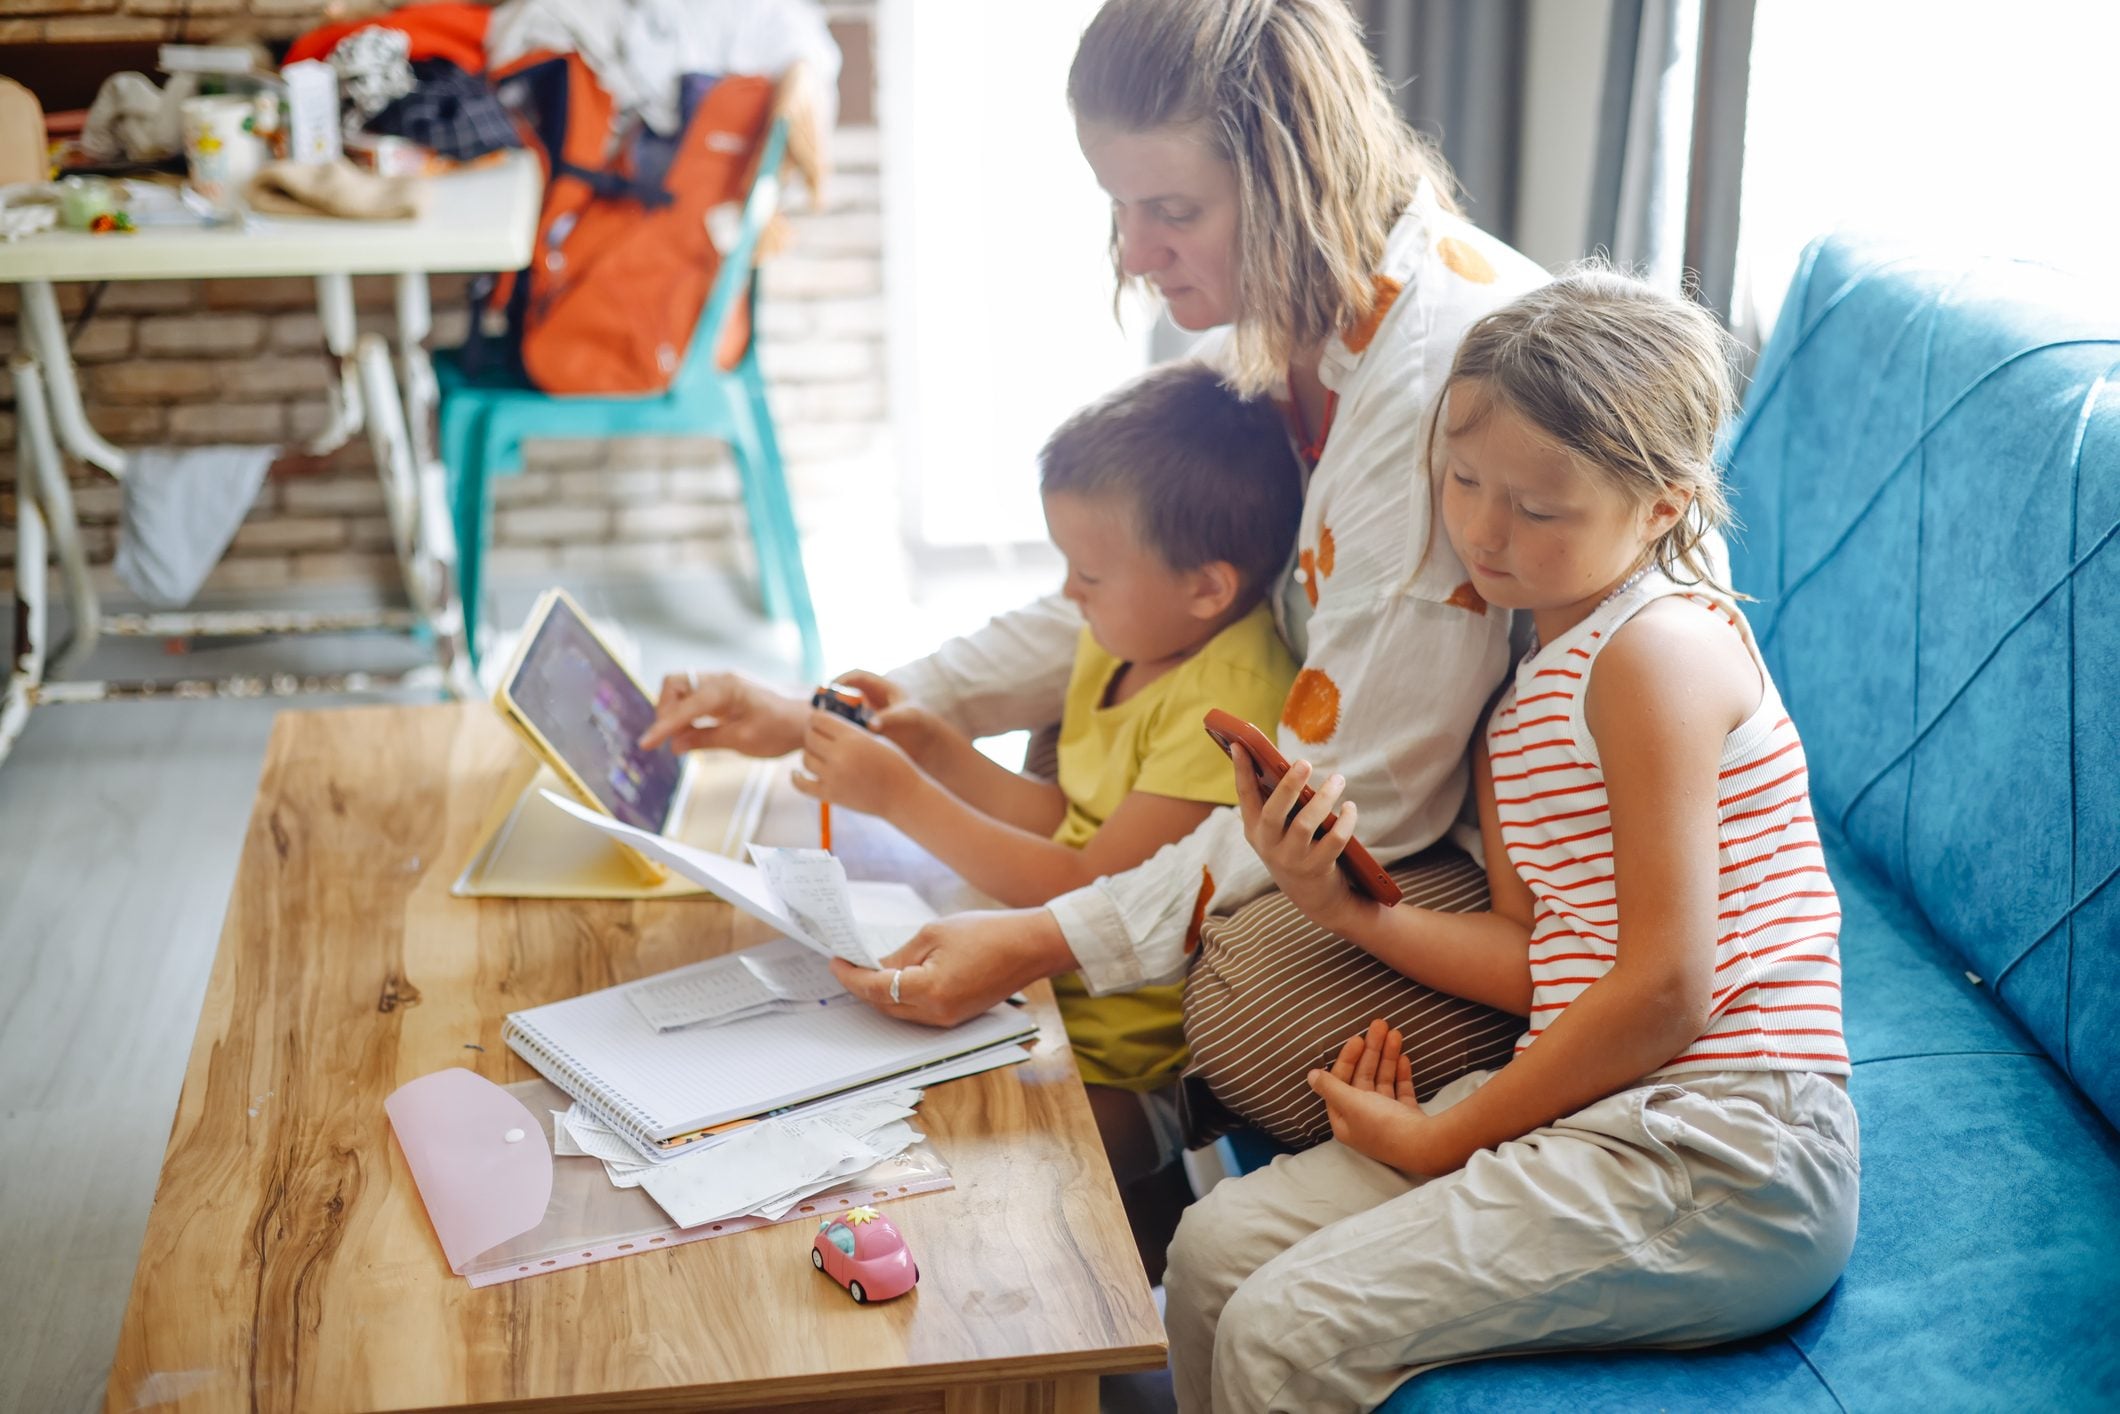
Dies gilt insbesondere für Millennials: 89 % geben an, dass sie aufgrund steigender Preise ihre Ausgaben genauer im Blick behalten, verglichen mit 84 % der Generation X, 80 % der Generation Z und 79 % der Babyboomer. Anmerkung: Die Umfrage definiert die Generation Z als 18- bis 29-Jährige, Millennials als 30- bis 45-Jährige, die Generation X als 46- bis 61-Jährige und die Babyboomer als 62- bis 80-Jährige. Millennials erreichen gerade erst ihre Jahre mit dem höchsten Einkommen. Daher mag es überraschen, dass sie aufgrund steigender Preise auch die Generation sind, die am ehesten ihre Ausgaben im Auge behält. Doch diese Altersgruppe befindet sich oft auch in den Jahren mit dem höchsten Konsum: Das Durchschnittsalter für Erstkäufer von Immobilien liegt laut der National Association of Realtors bei 40 Jahren, und viele Amerikaner gründen oder vergrößern ihre Familien in ihren 30ern und 40ern. Dies kann Millennials in finanzielle Schwierigkeiten bringen, weshalb Ausgabenkontrolle angesichts steigender Kosten unerlässlich ist.
Welche Kosten sind für Millennials besonders relevant?
Manche Millennials erleben unerwartete Ausgabensteigerungen – sowohl bei den notwendigen als auch bei den nicht notwendigen. Gefragt, in welchen Kategorien sie in den letzten sechs Monaten am meisten überrascht waren, nannten fast zwei Drittel (66 %) Lebensmittel und 54 % Kraftstoff. Auch Restaurantbesuche (42 %) und Haushaltswaren (41 %) wurden häufig genannt. Es kann schwierig sein, bei notwendigen Ausgaben wie Lebensmitteln, Kraftstoff und Gesundheitskosten zu sparen. Doch selbst angesichts steigender Kosten können Sie die Gründe für Ihre höheren Ausgaben analysieren und Anpassungen vornehmen, um zukünftig mehr finanziellen Spielraum zu schaffen.
Wie Sie Ihr Budget im Griff behalten
1. Unterscheiden Sie zwischen Inflation und der schleichenden Verbreitung von Gewohnheiten.
Ja, die Lebenshaltungskosten sind hoch. Das ist aber nicht unbedingt der einzige Faktor für die gestiegenen Ausgaben. Falls Sie es noch nicht getan haben, notieren Sie Ihre Ausgaben einen Monat lang. Überlegen Sie, ob die höheren Ausgaben auf Inflation, unbewusste Gewohnheiten oder beides zurückzuführen sind. Geld auszugeben ist an sich nicht schlecht, aber wenn es etwas überhandnimmt, ist es Zeit, die Ausgaben zu reduzieren.
2. Zuerst die größte Zielgruppe ansprechen.
Beginnen Sie damit, Ihre frei verfügbaren Ausgaben zu ermitteln – also die Ausgaben, die Sie sinnvoll kürzen können. Welche Kategorien machen den größten Teil Ihres Budgets aus? Konzentrieren Sie sich zunächst auf diese. Gehen Sie die größten Ausgaben an, und Sie werden insgesamt eine viel größere Wirkung erzielen, als wenn Sie nur bei jedem einzelnen Posten kleine Einsparungen vornehmen. Es kann auch hilfreich sein, Ihre Ausgaben für lebensnotwendige Dinge zu überprüfen. Lebensmittel sind beispielsweise unvermeidbar, aber es gibt möglicherweise günstigere Alternativen, wie die Wahl preiswerterer Proteinquellen oder das Einkaufen während Wochenangeboten. Weitere Informationen finden Sie unter: Wie Sie beim Lebensmitteleinkauf Geld sparen: Wirklich effektive Strategien
3. Realistische Grenzwerte für Hochkostenkategorien festlegen.
Die verlockende „Lösung“ für ein potenzielles Ausgabenproblem mag drastische Kostensenkung sein, ist aber oft nicht nachhaltig. Nehmen wir an, Sie möchten Ihre Ausgaben für Restaurantbesuche reduzieren und geben dafür üblicherweise 500 € im Monat aus. Ihr Budget auf 25 € monatlich zu kürzen, ist langfristig kaum realistisch. Versuchen Sie stattdessen, Ihre Ausgaben für Restaurantbesuche diesen Monat um 50 € oder 100 € zu senken. Reicht das nicht aus, reduzieren Sie sie im Folgemonat erneut und so weiter. Ziel ist nicht eine drastische Kostenreduzierung mit anschließendem Burnout, sondern der Aufbau nachhaltiger Gewohnheiten, die Ihre finanzielle Situation langfristig verbessern.
4. Schaffen Sie sich ein Sicherheitsnetz, um mit Unsicherheiten umgehen zu können.
Manche Preissteigerungen sind einfach unvermeidbar. Hier kommt ein finanzieller Puffer oder eine Reserve ins Spiel. Planen Sie nach Möglichkeit einige Hundert Euro zusätzlich ein, um unerwartet hohe Kosten abzudecken. So sind Sie für Situationen gerüstet, in denen unvorhergesehene Ereignisse Ihr Budget sprengen. Jetzt ist vielleicht auch ein guter Zeitpunkt, Ihren Notfallfonds zu überprüfen . Experten empfehlen, genug für drei bis sechs Monate Ausgaben anzusparen. Reichen Ihre aktuellen Ersparnisse bei den heutigen Preisen noch aus? Um die Höhe Ihres Notfallfonds festzulegen, berücksichtigen Sie nur die wichtigsten Ausgaben – wie Miete, Lebensmittel und Versicherungen – plus einen kleinen Puffer für unvorhergesehene Ausgaben.
Erhebungsmethodik
Diese Online-Umfrage wurde vom 5. bis 7. Mai 2026 von The Harris Poll im Auftrag von DzTecnium durchgeführt und umfasste 2,072 US-amerikanische Erwachsene ab 18 Jahren, darunter 585 Millennials. Die Genauigkeit der Stichprobe in Online-Umfragen von Harris wird mithilfe eines Bayes'schen Konfidenzintervalls gemessen. Für diese Studie liegen die Stichprobendaten bei einer Fehlermarge von +/- 2.7 Prozentpunkten und einem Konfidenzniveau von 95 %. Dieses Konfidenzintervall kann bei Untergruppen der befragten Bevölkerung größer ausfallen. Die vollständige Methodik der Umfrage, einschließlich Gewichtungsvariablen und Stichprobengrößen für Untergruppen, erhalten Sie unter [email protected]
Haftungsausschluss
DzTecnium schließt ausdrücklich und stillschweigend jegliche Gewährleistung aus, insbesondere die Gewährleistung der Handelsüblichkeit und Eignung für einen bestimmten Zweck sowie die Gewährleistung der Richtigkeit, Zuverlässigkeit und Fehlerfreiheit der Informationen in diesem Artikel. Die Nutzung dieser Informationen erfolgt auf eigene Gefahr. Wir übernehmen keine Gewähr für deren Vollständigkeit oder Richtigkeit. Der Inhalt dieses Artikels sollte nicht als Indikator für die zukünftige Geschäftsentwicklung von DzTecnium oder eines seiner verbundenen Unternehmen oder Tochtergesellschaften herangezogen werden.
Aussagen, die keine historischen Fakten darstellen, sind zukunftsgerichtete Aussagen, die Risiken und Unsicherheiten beinhalten, wie durch Wörter wie „glaubt“, „erwartet“, „schätzt“, „kann“, „wird“, „sollte“ oder „sieht voraus“ oder ähnliche Ausdrücke verdeutlicht wird. Diese zukunftsgerichteten Aussagen können wesentlich von der Informationsdarstellung von DzTecnium gegenüber Analysten und den tatsächlichen Betriebs- und Finanzergebnissen abweichen.


