
Heute geht es um dividendenstarke Aktien aus dem Konsumgütersektor. Bei einer drohenden Konjunkturabschwächung sollten wir unsere Dividenden mit Vorsicht betrachten. In Zeiten des wirtschaftlichen Abschwungs werden zwar Ausgaben für nicht lebensnotwendige Güter oft aufgeschoben, der Kauf von Gütern des täglichen Bedarfs bleibt jedoch bestehen.
Heute besprechen wir fünf Aktien, die Dividenden zwischen 4.2 % und 10.7 % zahlen. Diese unverzichtbaren Produkte können unseren Anlageportfolios wichtige rezessionsresistente Eigenschaften verleihen.
Rohstoffaktien haben sich seit Jahresbeginn konstant entwickelt, was als eine großartige Leistung Auf diesem Markt. Seine Seitwärtsbewegung hat in diesem Jahr den überkapitalisierten S&P 500 übertroffen:
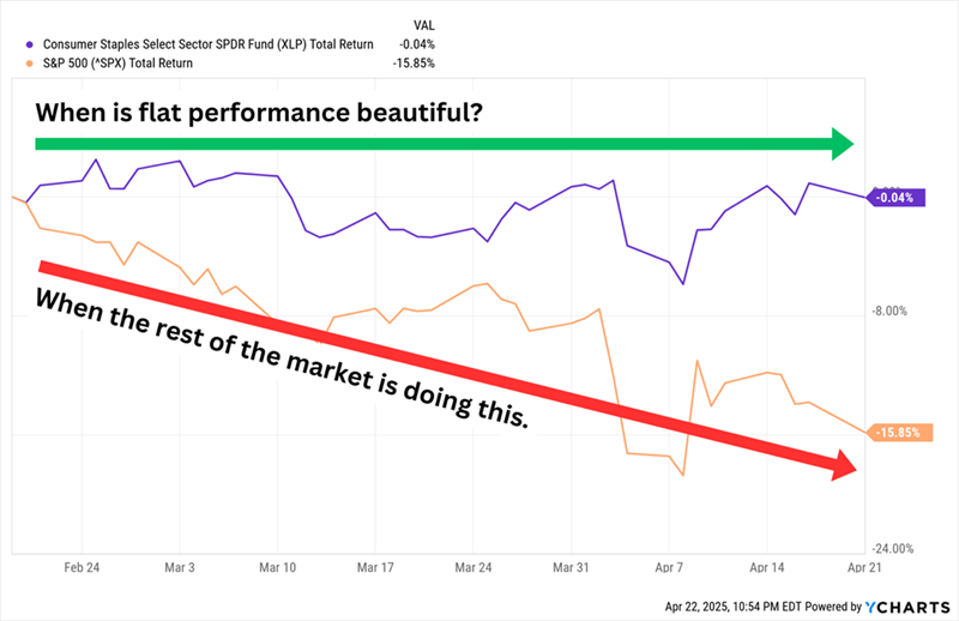 Aktien aus dem Konsumgütersektor weisen tendenziell stabilere Geschäftstätigkeiten auf, was zu einer stabileren Aktienperformance in turbulenten Märkten führt. Darüber hinaus verfügt das Unternehmen über vorhersehbare Erträge, die es ihm ermöglichen, überdurchschnittliche Dividenden auszuschütten.
Es gibt jedoch Ausnahmen. Dauerhaft beliebte Kernunternehmen wie Costco (COST) und Walmart (WMT) bieten Renditen von unter 1 %. Dies schmälert auch die Renditen von Rohstofffonds.
Dividendenzahlende Tabakaktien
Raucher werden weiter rauchen, weshalb diese beiden Tabakunternehmen seit dem 15. Februar zweistellige Zuwächse verzeichneten (im Gegensatz zu einem Marktrückgang von 19 %):
Altria (NYSE: MO, 6.9 %) ist vor allem für seine Tochtergesellschaft Philip Morris USA bekannt, die Marlboro-Zigaretten herstellt und mit Abstand den größten Umsatzanteil des Unternehmens generiert. Das Unternehmen konzentriert sich jedoch zunehmend auf seine rauchfreien Produkte, darunter die rauchfreien Tabakprodukte Copenhagen und Skoal, die oralen Nikotinbeutel On!, die E-Zigarettenprodukte NJOY sowie – im Rahmen eines Joint Ventures mit der JT Group namens Horizon Innovations – Tabakerhitzer.
Altria kämpft seit Jahren mit sinkenden Zigarettenabsätzen und hat sich einiges selbst zugefügt, wie etwa die unglückselige Beteiligung an Juul Labs. Allerdings haben die hohen Zigarettenpreise und das Wachstum bei den rauchfreien Produkten dazu beigetragen, dass die Gewinne und Dividenden hoch blieben. Beide dürften im Jahr 2025 (langsam) weiter wachsen.
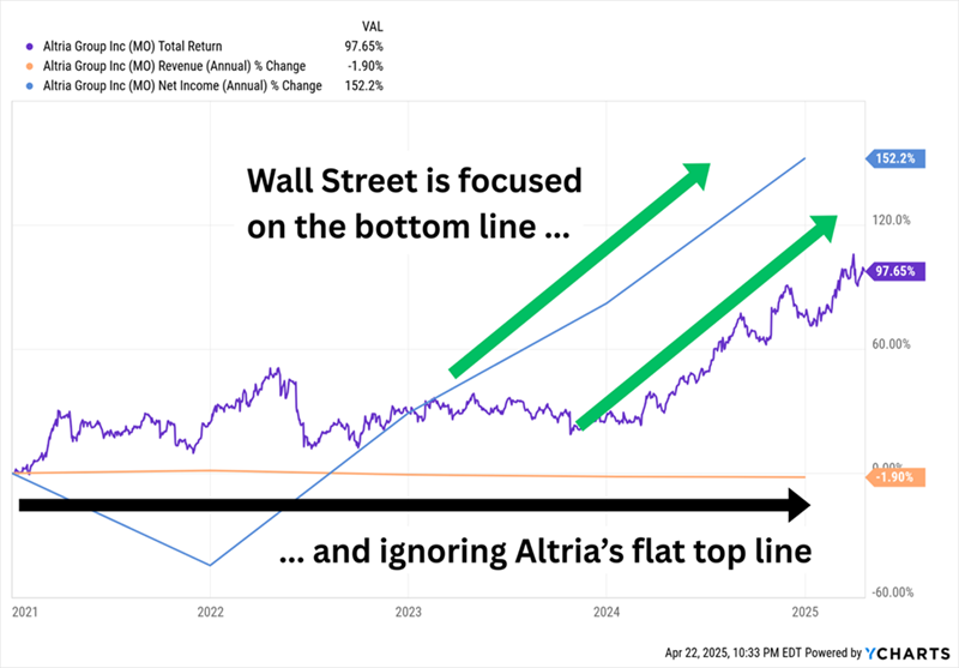
Seit der Markt im Februar seinen Abwärtstrend begann, haben Anleger MO-Aktien gekauft, um etwas von dieser Stabilität zu sichern. Doch die Altria-Aktien sind teuer geworden – ja, das erwartete KGV von 11 schreit nicht gerade nach „überkauft“, aber es liegt deutlich über der Bewertung von 8-9x, die in den letzten Jahren typischerweise verzeichnet wurde. *Anmerkung der Experten: Das KGV bezieht sich auf die Bewertung einer Aktie im Verhältnis zu ihren erwarteten zukünftigen Erträgen und ist ein beliebtes Maß für die Aktienbewertung.*
British American Tobacco (NYSE: BTI, Dividendenrendite 7.5 %) besitzt mehrere bekannte Zigarettenmarken, darunter Camel, American Spirit und Newport. Das Unternehmen vertreibt außerdem rauchfreie Tabakprodukte wie Grizzly, Glo (erhitzter Tabak), VELO (Nikotinbeutel) und Vuse (E-Zigaretten). Ende 2023 kündigte BTI eine erhebliche, nicht zahlungswirksame Wertberichtigung seiner US-Zigarettenmarken in Höhe von 34.5 Milliarden US-Dollar an, die einige Monate später offiziell wirksam wurde. Die Aktie erreichte Ende 2024 ihren Tiefpunkt und hat sich seitdem erholt; seit ihrem Höchststand im Februar verzeichnete sie Kursgewinne von fast 10 %.
Trotz der Kürzung sind Umsatz und Gewinn von BTI seit Jahren im Allgemeinen stabil, wenn nicht sogar gestiegen. Das Unternehmen rechnet jedoch erst ab 2026 mit nachhaltigem Wachstum , da das Management davon ausgeht, dass das Portfolio an rauchfreien Produkten dann stärker stützen wird. Glücklicherweise gelingt es dem Unternehmen weiterhin, die Dividende zu erhöhen – ein Erfolg, der in 26 der letzten 27 Jahre erzielt wurde. Eine Rendite von über 7 % ist hervorragend. Das prognostizierte Kurs-Gewinn-Verhältnis von 9 ist weniger attraktiv, wenn man bedenkt, dass es sich am oberen Ende der mehrjährigen Spanne befindet.
Warnung: Wir raten dringend davon ab, in Aktien zu investieren, die Menschen direkt oder indirekt schaden. Die hier bereitgestellten Informationen dienen ausschließlich Informationszwecken und sollen Anlegern helfen, potenzielle Chancen zu erkennen und zu nutzen.
Dividendenzahlende Aktien im Lebensmittelsektor
Kommen wir nun zu den traditionelleren Unternehmen im Bereich der Konsumgüter – aber nicht zu den traditionellen bekannten Namen. Bei führenden Aktien in diesem Sektor herrscht häufig ein Überangebot an Anlegern, was die Rendite begrenzt. Stattdessen bevorzuge ich Aktien, die außerhalb des Rampenlichts agieren, aber gute bis ausgezeichnete Erträge bieten. *Kleine und mittelgroße Unternehmen bieten aufgrund ihrer relativ niedrigen Bewertung oft attraktive Wachstums- und Dividendenchancen.*
SpartanNash (SPTN, 4.2 % Rendite) ist ein Unternehmen, das wir bereits als „Supermarkt plus“ bezeichnet haben. Das Unternehmen betreibt fast 200 Supermärkte in zehn US-Bundesstaaten unter verschiedenen Marken, darunter Family Fresh Market, Metcalfe's Market und Supermercado Nuestra Familia. Das größere Kerngeschäft ist jedoch der Großhandel, der rund 2,300 unabhängige Lebensmittelgeschäfte in den gesamten Vereinigten Staaten beliefert. Seit mehreren Jahren befindet sich das Unternehmen in einem Transformationsprozess, der zu einer Steigerung von Umsatz und Gewinn beigetragen hat. Die Aktienperformance konnte jedoch nicht mit dieser Entwicklung Schritt halten.
Wie wir im Jahr 2020 feststellten: „Ein Blick auf die letzten zehn Jahre gibt wahrscheinlich einen guten Hinweis darauf, wie die nächsten zehn Jahre im Großen und Ganzen aussehen werden.“
SPTN weist eine solide Rendite von über 4 % auf und übertrifft damit die meisten anderen Lebensmittelgeschäfte. Das Unternehmen hat seine Dividende 15 Jahre in Folge erhöht und schüttet weniger als die Hälfte seines Gewinns aus, sodass die Dividende plus Potenzial für Aufwärtsbewegungen bietet. Das lässt sich vom Aktienkurs nur schwer behaupten. Das Management hat kürzlich Interesse an einer Ausweitung seiner Präsenz in lateinamerikanischen Lebensmittel- und Convenience-Stores bekundet, die Pläne stecken jedoch noch in den Kinderschuhen. *Die Expansion in neue Märkte erfordert ein tiefes Verständnis der lokalen Bedürfnisse und Vorlieben.*
BGS Foods (BGS, 10.7 % Rendite) ist der Konzern hinter Marken wie Crisco, Cream of Wheat, Ortega und Bear Creek. Die zweistellige Rendite ist größtenteils auf sinkende Aktienkurse zurückzuführen, die in den letzten Jahren angesichts rückläufiger Umsätze und Gewinne um mehr als 70 % gefallen sind.
Die Rendite von 10 % seit dem Markthoch ist angesichts der anhaltenden operativen Probleme ein kleines Wunder. Ende Februar gab B&G bekannt, dass es im Zusammenhang mit „immateriellen Markenwerten“ seiner Marken Green Giant, Victoria, Static Guard und McCann’s eine Belastung von 320 Millionen US-Dollar verbuchen müsse. BGS behielt auch seine Dividende bei 19 Cent pro Aktie bei, aber es ist eine offene Frage, wie lange B&G dies weiterhin tun kann. Die jährliche Dividende beträgt 78 Cent pro Aktie. Fachleute erwarten für dieses Jahr ein bereinigtes Ergebnis von 68 Cent und für 73 von 2026 Cent. Es muss etwas passieren. *Eine ungewöhnlich hohe Rendite weist oft auf zugrunde liegende Probleme des Unternehmens hin.*
FEMSA (FMX, Rendite 7.0 %) – die Abkürzung für Fomento Económico Mexicano, SAB de CV – ist zwar nicht jedem ein Begriff, aber ein sehr interessantes Unternehmen. FEMSA betreibt eine riesige Kette kleiner Einzelhandelsgeschäfte namens Oxxo in Mexiko, Kolumbien, Peru, Chile und Brasilien. Dieselbe Marke verwendet das Unternehmen auch für seine Tankstellen in Mexiko. Darüber hinaus betreibt FEMSA Apotheken unter verschiedenen Namen in Mexiko, Chile, Kolumbien und Ecuador. Und es besitzt fast die Hälfte von Coca-Cola FEMSA (KOF) , dem weltweit größten Abfüller von Coca-Cola (KO) nach Volumen.
FEMSA ist also nicht automatisch eine hervorragende defensive Absicherung, wenn unsere Sorge der US -Wirtschaft gilt . Wir müssen Mexiko im Auge behalten, um den wahren Wert von FMX zu bestimmen. Dennoch gibt es vieles, was für das Unternehmen spricht. FEMSA hat eine dominante Marktstellung in Lateinamerika. Umsatz- und Gewinnwachstum verliefen zwar nicht perfekt, sind aber besser als bei vielen anderen etablierten Unternehmen. Für dieses Jahr wird ein Gewinnwachstum von 26 % prognostiziert, gefolgt von weiteren 12 % im Jahr 2026. Die Dividende selbst ist attraktiv – FEMSA hat die Kapitalrückführung verstärkt vorangetrieben und plant, vier reguläre Quartalsdividenden sowie vier Sonderdividenden auszuschütten, was einer Rendite von rund 7 % entspricht. *Geografische Diversifizierung ist ein enormer Vorteil, insbesondere in Zeiten wirtschaftlicher Unsicherheit.*
Doch obwohl FMX äußerst produktiv war, war es auch volatiler als die durchschnittliche Rohstoffaktie und mit dem 20-Fachen der Gewinnschätzungen ist es zudem teuer.



