
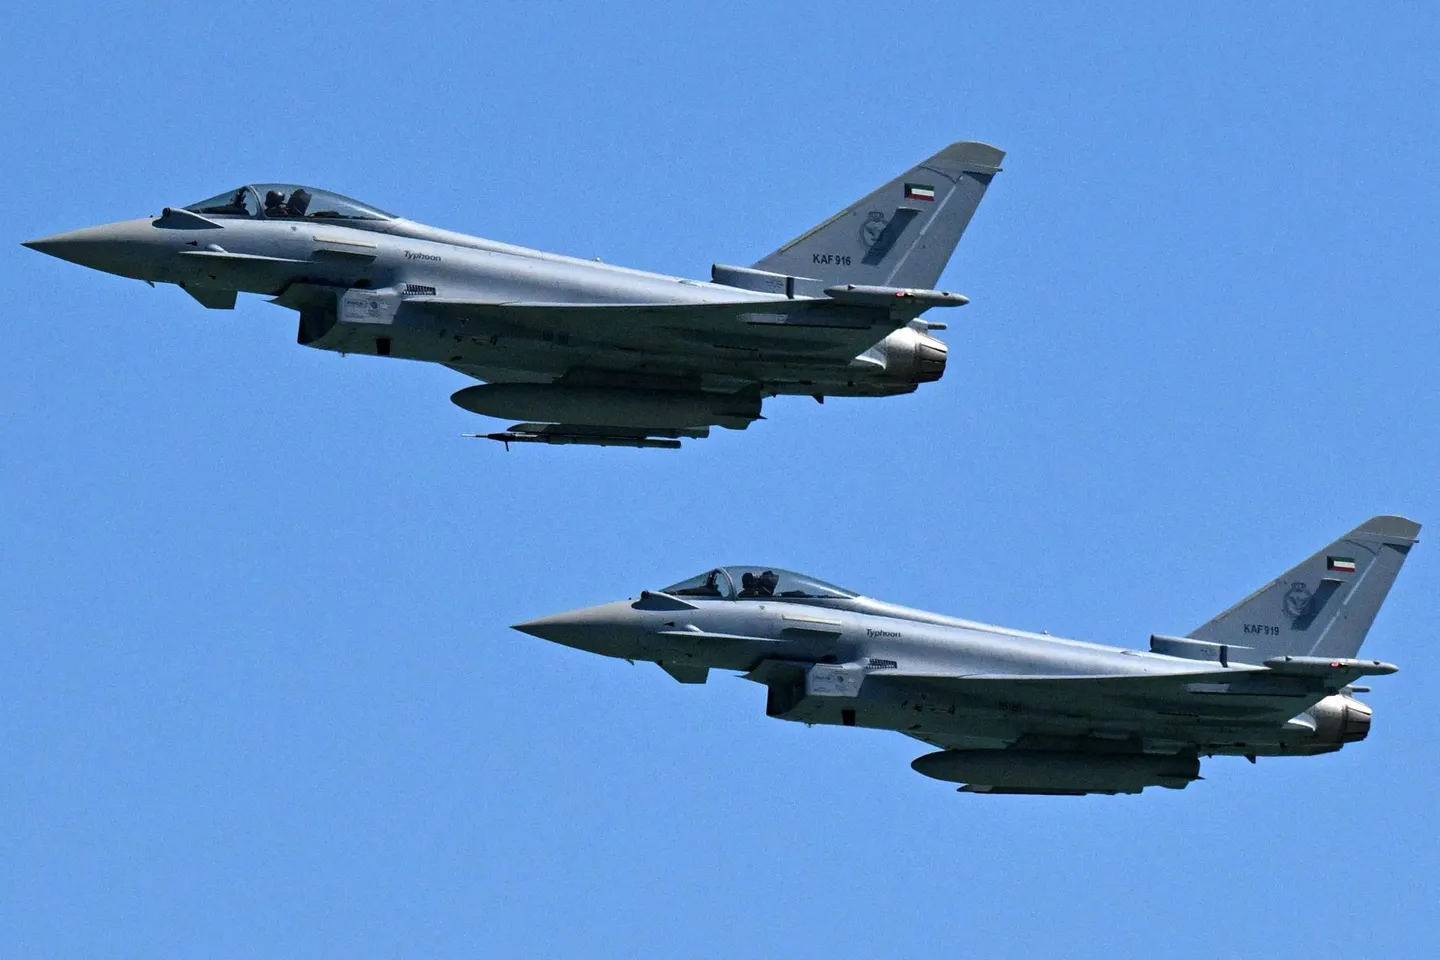
Das in London ansässige Unternehmen BAE Systems, Hersteller des Kampfjets Eurofighter Typhoon, profitiert von der Abkehr der europäischen Länder von US-amerikanischen Rüstungsunternehmen.
Portfoliomanager, die in Nicht-US-Aktien investieren, versuchen seit Jahren, die Aufmerksamkeit der Anleger zu gewinnen, indem sie darauf hinweisen, dass die Bewertungsmultiplikatoren ausländischer Aktien seit der Finanzkrise viel günstiger geworden seien als die von US-Aktien. In diesem Jahr wurde ihre Geduld endlich belohnt.
Der MSCI EAFE Index, der Aktien aus 21 entwickelten Märkten außer den USA und Kanada abdeckt, ist in diesem Jahr um 7 % gestiegen und hat damit den S&P 500 in den USA, der um 7 % gefallen ist, deutlich übertroffen. Dies stellt eine leichte Verbesserung der jahrzehntelangen Diskrepanz zwischen den beiden dar – JPMorgan weist darauf hin, dass die jährliche Gesamtrendite des S&P 2008 von der zweiten Hälfte des Jahres 2024 bis Ende 500 11.9 % betrug, verglichen mit 3.6 % beim MSCI EAFE. Dies entspricht einer siebenfachen Kapitalrendite für Erstere, während sich das internationale Portfolio nicht einmal verdoppelte.
 Diese Dominanz ist zum Teil darauf zurückzuführen, dass US-Aktien ein viel stärkeres Gewinnwachstum verzeichneten, zum Teil aber auch darauf, dass das durchschnittliche Kurs-Gewinn-Verhältnis (KGV) des S&P 500 auf 21.7 gestiegen ist, während das EAFE nach einem ähnlichen Startwert nur 14.0 beträgt, wie aus einem Bericht von JPMorgan hervorgeht. Angesichts der wachsenden Besorgnis, dass Zölle und eine allgemeinere Unsicherheit die Gewinne in den USA schmälern könnten, sind internationale Anleger zuversichtlich, dass sich diese Lücke weiter verringern wird.
Große Vermögensverwaltungsgesellschaften wie Vanguard, BlackRock und Franklin Templeton bieten Dutzende kostengünstige internationale Fonds an . Aktive Fondsmanager, die Indizes übertreffen, konzentrieren sich vorwiegend auf europäische Rüstungsaktien und auf inländische Unternehmen, die als von den Auswirkungen von Trumps Zöllen in Ländern wie Japan und China weitgehend unberührt bleiben.
„Wir haben in den USA unser niedrigstes relatives Gewicht seit langem“, sagt Travis Prentice, Chief Investment Officer bei Informed Momentum, das Momentum-basierte Strategien im Wert von 2.5 Milliarden Dollar verwaltet. „In der Luft- und Raumfahrt sowie der Verteidigung hat sich die Dynamik, insbesondere in Europa, trotz der ganzen Zollturbulenzen nicht nur fortgesetzt, sondern sogar noch beschleunigt.“
Graeme Forrester, Portfoliomanager bei Orbis und verantwortlich für 4.5 Milliarden US-Dollar in der internationalen Aktienstrategie, stimmt dem zu und nennt den Triebwerkshersteller Rolls-Royce , das in London ansässige Unternehmen BAE Systems (Europas größten Rüstungskonzern) und den deutschen Rüstungskonzern Rheinmetall als vielversprechende Anlageoptionen. Die internationale Strategie von Orbis erzielte seit ihrer Auflegung Ende 2008 eine annualisierte Rendite von 10.8 Prozent und übertraf damit ihre Benchmark um vier Prozentpunkte. Im ersten Quartal dieses Jahres wurde eine Nettorendite von 10 Prozent auf Gebühren erwirtschaftet.
Die Aktien von Rolls-Royce und BAE Systems sind in diesem Jahr bereits um jeweils mehr als 30 Prozent gestiegen. Die Rheinmetall-Aktien stiegen um 150 Prozent, vor allem dank der Zusage des Deutschen Bundestags vom März, einen Fonds einzurichten, der über einen Zeitraum von zwölf Jahren mehr als 500 Millionen Dollar für Verteidigung und Infrastruktur ausgeben soll. Dies stellt eine deutliche Abkehr von der langjährigen Sparpolitik des Landes dar.
Trump kritisierte die Nato mehrfach, griff europäische Länder an, weil sie nicht genug für die Unterstützung des Bündnisses zahlten, und setzte im März die US-Militärhilfe für die Ukraine aus. Dies veranlasste die Europäische Kommission im März, ihren Plan „Readiness 2030“ vorzustellen, der 900 Millionen Dollar zur Verteidigung der Ukraine und zum Schutz vor russischer Aggression bewilligte. EU-Kommissionspräsidentin Ursula von der Leyen warnte, dass „die Sicherheitsarchitektur, auf die wir uns verlassen haben, nicht länger als selbstverständlich angesehen werden kann“ und forderte die Länder auf, „mehr von Europa zu kaufen“. Dies trug seit Trumps Wahl zu einem Kursrückgang der Aktien des US-Rüstungskonzerns Lockheed Martin, der den Kampfjet F-35 herstellt, um 15 % bei, während die Aktien von BAE Systems, ebenfalls Kampfjets herstellen, gestiegen sind.
„Manchmal gibt es Neuigkeiten, manchmal nur Lärm, und wir mussten schon immer lernen, das Wesentliche herauszufiltern. Doch 2025 war ein besonders ereignisreiches Jahr“, sagt Alana Anderson, Portfoliomanagerin des 1.1 Milliarden Dollar schweren William Blair International Leaders Fund, der kürzlich Positionen in BAE Systems und dem französischen Cybersicherheits- und Verteidigungsunternehmen Thales aufgebaut hat . „Es ging um die Veränderungen der Marktstruktur, die Natur der Beziehungen zwischen Ländern und die Widerstandsfähigkeit etablierter Institutionen.“
Andersons Fonds baut seine Positionen in China weiter aus, obwohl das Land ein Hauptziel von Trumps Handelskrieg ist. Der Fokus liegt dabei auf Aktien wie Trip.com , Chinas größtem Online-Reiseunternehmen mit einem Marktanteil von über 50 % in China. „Wir sehen ein geringes geopolitisches Risiko für diese Aktie, da sie stark vom Binnenkonsum abhängt“, so Anderson. Er merkt an, dass der Kurs seit August letzten Jahres um 50 % gestiegen ist.
Trotz Trumps Bestrebungen, die Zölle auf chinesische Waren auf 145 % zu erhöhen, verlor der Shanghai Composite Index im Jahr 2025 lediglich 1.6 %. Prentice hebt den in Peking ansässigen Elektronikkonzern Xiaomi als eine Aktie mit Aufwärtspotenzial hervor, nachdem sich ihr Wert im vergangenen Jahr verdreifacht hat. Das Unternehmen vertreibt Produkte von Smartphones bis hin zu Elektrofahrzeugen und könnte profitieren, falls große US-amerikanische Technologiekonzerne mit noch höheren Zöllen auf Importe aus China konfrontiert werden.
Forrester von Orbis ist von den Chancen im benachbarten Japan begeisterter, wo der Nikkei 225 die Verluste des S&P 500 in diesem Jahr bisher fast wettgemacht hat. Der Yen hat in den vergangenen fünf Jahren deutlich an Wert verloren, was japanischen Unternehmen dabei geholfen hat, in US-Dollar gerechnet billige Fachkräfte einzustellen. Forrester ist davon überzeugt, dass die Aussicht auf höhere Zinssätze, die die Bank of Japan im Januar auf ein 17-Jahres-Hoch angehoben hat, das Wachstum umgekehrt ankurbeln könnte.
„Dort sparen alle viel Geld“, sagt Forster. „Alle haben ihre Hypotheken abbezahlt und verfügen über viel Geld, und er sitzt einfach auf der Bank und verdient nichts.“ Von 2016 bis zum vergangenen Jahr galten in Japan negative Zinssätze, doch angesichts der endlich zurückkehrenden Inflation könnten Zinserhöhungen den Yen stärken, die Importkosten senken und die Gewinnmargen für Einzelhändler und lokale Unternehmen verbessern.
Forrester hält Mitsubishi Estate für ein Immobilienunternehmen mit einem wertvollen Immobilienportfolio, dessen Aktien laut Orbis derzeit etwa zur Hälfte ihres fairen Wertes gehandelt werden. Dem Bauträger gehören die meisten Immobilien rund um den berühmten Kaiserpalast in Tokio. Die Aktienkurse lagen jahrzehntelang im Mittelfeld, sind aber in diesem Jahr bisher um 25 % gestiegen, und die Mieten haben sich erstmals seit dem japanischen Börsencrash von 1989 wieder deutlich erhöht.
„Das Gute an Immobilienunternehmen ist, dass sie bei Mieterhöhungen kein lohnintensives Unternehmen sind und daher auf der Kostenseite nicht unter Druck stehen“, sagt Forrester. „Das könnte sehr nachhaltig sein, denn Immobilien sind in Japan so günstig, dass man sie für die Hälfte des Preises bekommen kann.“



